
Une question sur Kanta ? 👋
Nous serons ravis de vous répondre.
Nous serons ravis de vous répondre.


La LCB-FT désigne la lutte contre le blanchiment de capitaux et le financement du terrorisme : l'ensemble des obligations réglementaires qui imposent aux professionnels assujettis d'identifier leurs clients, d'évaluer les risques qu'ils présentent et de signaler les opérations suspectes à Tracfin. En France, le cadre est fixé par le Code monétaire et financier, décliné pour chaque profession par sa propre norme.
Si vous exercez une profession assujettie, connaître le périmètre exact de ces obligations conditionne la bonne tenue de vos dossiers. Nous reprenons ici les fondements réglementaires, les trois piliers du dispositif, la liste des professions concernées, les sanctions applicables et les moyens d'automatiser votre conformité.
Contrôle LCB-FT 2026 : vos dossiers clients sont-ils prêts ?
La campagne de contrôle de l'Ordre démarre en octobre 2026. Découvrez ce qui est vérifié et comment vous y préparer.
La lutte contre le blanchiment de capitaux et le financement du terrorisme rassemble les mesures et réglementations qui visent à identifier et à limiter les moyens utilisés pour blanchir de l'argent et financer des activités criminelles.
Le périmètre est large : il englobe les délits de corruption, les sanctions internationales, les mesures d'embargo, le gel des avoirs et la fraude.
Le dispositif mobilise des acteurs du secteur financier (banques, compagnies d'assurance) comme des professions non financières (experts-comptables, notaires, avocats, opérateurs de jeux).
En tant qu'expert-comptable, vous accédez à un volume important d'informations sur vos clients et leurs opérations : cette position vous place en première ligne pour repérer les comportements atypiques et alerter.
Le blanchiment de capitaux est une infraction pénale définie à l'article 324-1 du Code pénal comme le fait de faciliter, par tout moyen, la justification mensongère de l'origine des biens ou des revenus de l'auteur d'un crime ou d'un délit lui ayant procuré un profit direct ou indirect.
Il est puni de 5 ans d'emprisonnement et de 375 000 € d'amende. Lorsqu'il est commis de façon habituelle, en utilisant les facilités que procure l'exercice d'une activité professionnelle, ou en bande organisée, les peines sont portées à 10 ans d'emprisonnement et 750 000 € d'amende.
Le blanchiment se déroule en trois étapes successives. Les connaître aide à repérer les opérations suspectes.
Lire aussi : Blanchiment d'argent : quelle peine encourue ?
Défini à l'article 421-2-2 du Code pénal, le financement du terrorisme est le fait de financer une entreprise terroriste en fournissant, en réunissant ou en gérant des fonds, des valeurs ou des biens quelconques, ou en donnant des conseils à cette fin, dans l'intention de les voir utilisés ou en sachant qu'ils sont destinés à être utilisés, en tout ou partie, pour commettre un acte de terrorisme.
Contrairement au blanchiment, qui porte sur des fonds d'origine illicite, le financement du terrorisme peut reposer sur des fonds parfaitement légaux : un salaire, un héritage, un don ou une collecte associative. L'infraction se caractérise par la destination des fonds, non par leur source. C'est pourquoi votre vigilance porte sur les flux, qu'ils paraissent licites ou non.
Dans les deux cas, l'infraction n'a pas nécessairement déjà eu lieu : vous devez être en mesure de la détecter dans le cadre de votre relation d'affaires, y compris lors d'une mission de conseil. Plusieurs signaux méritent attention : transferts atypiques vers des comptes à l'étranger, dons récurrents à des structures non contrôlées, opérations sans logique économique apparente au regard du profil du client.
Lire aussi : Quel lien entre blanchiment d'argent et financement du terrorisme ?
Le dispositif français s'inscrit dans une architecture à trois niveaux : les standards internationaux du GAFI, le droit de l'Union européenne, et le Code monétaire et financier qui les transpose.
Le Groupe d'action financière (GAFI) est l'organisme intergouvernemental qui développe les politiques et normes internationales de lutte contre le blanchiment et le financement du terrorisme. Ses 40 recommandations constituent le référentiel adopté par la majorité des pays.
Tracfin (traitement du renseignement et action contre les circuits financiers clandestins) est la cellule de renseignement financier française, placée sous la tutelle du ministère de l'Économie et des Finances.
Elle reçoit les déclarations de soupçon des professions assujetties, les analyse, et transmet le cas échéant aux autorités judiciaires.
Son périmètre couvre le blanchiment, le financement du terrorisme et la fraude fiscale, sociale et douanière.
L'Autorité des marchés financiers, créée en 2003 par la loi de sécurité financière, fait de la LCB-FT l'une de ses priorités de supervision. Elle veille à la protection de l'épargne investie dans les instruments financiers, à l'information des investisseurs et au bon fonctionnement des marchés.
L'Union européenne a adopté le 31 mai 2024 un paquet législatif qui refond le cadre LCB-FT :
Ce paquet crée l'AMLA (Anti-Money Laundering Authority), l'autorité européenne de lutte contre le blanchiment installée à Francfort. Opérationnelle depuis 2025, elle monte en charge en 2026 et exercera une supervision directe sur un premier groupe d'établissements financiers à risque à partir de janvier 2028. Pour les professions non financières comme l'expertise comptable, la supervision reste nationale, mais les standards se rapprochent.
Le cadre réglementaire français figure au Code monétaire et financier, qui définit les personnes assujetties, détaille les obligations de vigilance à l'égard de la clientèle, les obligations déclaratives, les procédures internes et les dispositions relatives au gel des avoirs.
Les exigences de contrôle interne sont précisées par l'arrêté du 3 novembre 2014 et l'arrêté du 6 janvier 2021, qui traite de la gouvernance et du contrôle interne en matière de LCB-FT.
La réglementation impose un socle commun d'obligations, décliné ensuite selon la profession. Ces piliers structurent vos procédures au quotidien.
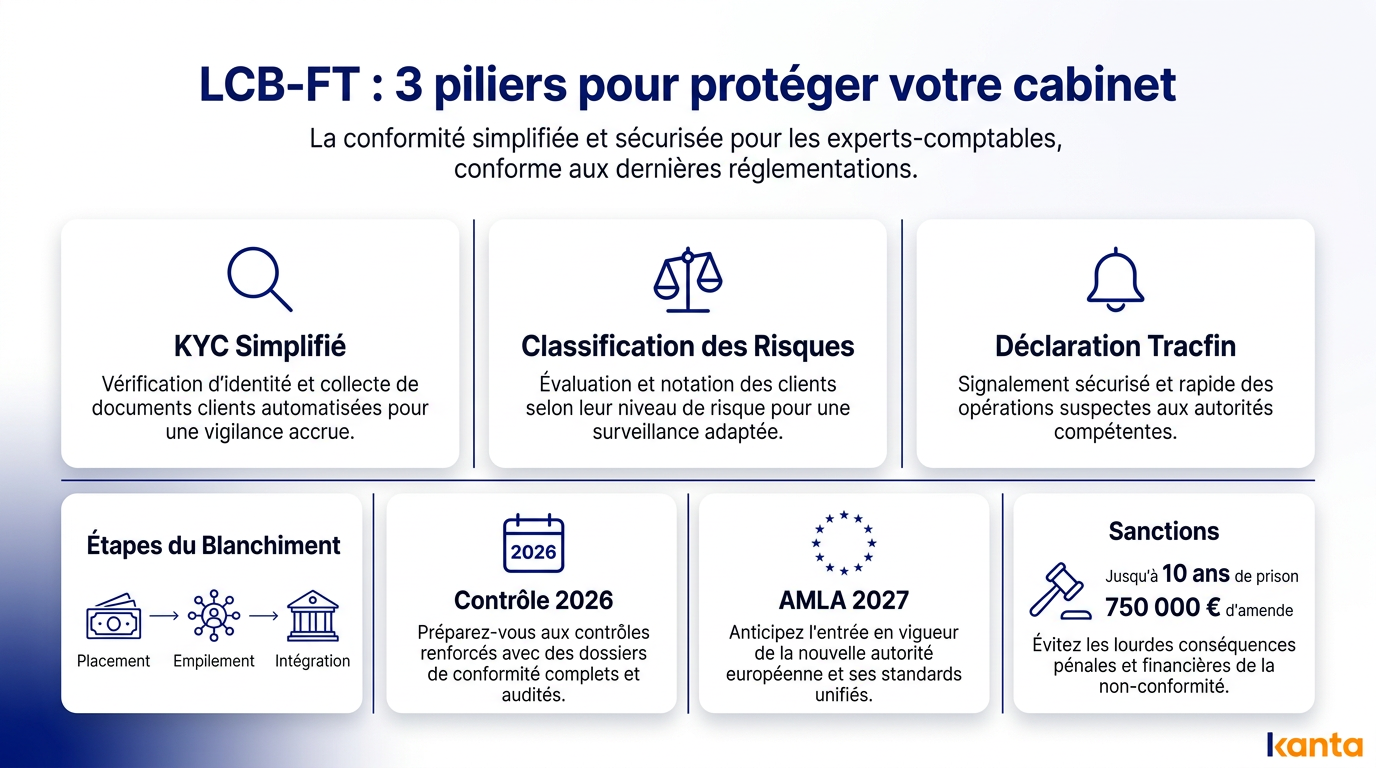
Une bonne connaissance de la clientèle permet de repérer les opérations atypiques. Vous collectez et vérifiez l'identité du client, son adresse, son activité et l'objet de la relation d'affaires. Ce principe est connu à l'international sous l'acronyme KYC (Know Your Customer).
La procédure s'applique dès l'entrée en relation et pendant toute sa durée : les informations sont actualisées régulièrement, et non collectées une seule fois pour toutes. Un cabinet d'expertise comptable vérifie la conformité de ces éléments avant d'établir la relation d'affaires, puis à chaque maintien de mission.
Le bénéficiaire effectif est la personne physique qui contrôle réellement une entité. L'article L. 561-2-2 du Code monétaire et financier rend son identification obligatoire dès l'entrée en relation.
Il peut s'agir d'un associé non apparent sur le Kbis, qui détient plus de 25 % du capital via une holding et exerce un pouvoir de décision réel.
Cette identification vous conduit à mener des investigations au-delà des statuts, jusqu'à la personne physique en dernier ressort.
La réglementation prévoit trois niveaux de vigilance.
Une personne politiquement exposée est une personne physique exposée à des risques particuliers en raison de fonctions politiques, juridictionnelles ou administratives importantes. La liste de ces fonctions figure à l'article R. 561-18 du Code monétaire et financier. Elle inclut les membres directs de la famille et les personnes connues pour être étroitement associées, et couvre les personnes ayant cessé leurs fonctions depuis moins d'un an. Au-delà de ce délai, la vigilance renforcée se maintient tant que le risque reste élevé.
L'article L. 561-15 du Code monétaire et financier vous oblige à déclarer à Tracfin les sommes ou opérations dont vous savez, soupçonnez ou avez de bonnes raisons de soupçonner qu'elles proviennent d'une infraction punie de plus d'un an d'emprisonnement ou qu'elles participent au financement du terrorisme. La fraude fiscale entre aussi dans le champ, dès qu'au moins un des critères fixés par décret est rempli.
Le soupçon n'exige pas de preuve. Il naît d'une incohérence que vos diligences n'ont pas permis de lever : un flux sans justification économique, un montage qui ne colle pas au profil du client, des explications qui changent d'un exercice à l'autre. Pour affiner votre grille de lecture, voyez comment reconnaître une opération atypique.
La déclaration se fait en ligne sur ERMES, la plateforme de Tracfin, par le déclarant désigné au sein du cabinet. Elle reste confidentielle : le client ne doit jamais apprendre qu'une déclaration le concerne. Faite de bonne foi, elle ne peut vous être reprochée au titre du secret professionnel et n'ouvre aucune action en responsabilité civile contre vous. La marche à suivre est détaillée dans notre guide de la déclaration à Tracfin.
L'article L. 561-2 du Code monétaire et financier recense une cinquantaine de catégories de professions assujetties, du secteur financier au secteur non financier. Les obligations varient selon l'accès aux données et le type d'opérations traitées. On y trouve notamment :
Les experts-comptables accèdent aux données financières de leurs clients et occupent une place déterminante pour repérer les opérations atypiques. Leur cadre professionnel est la NPLAB, norme professionnelle de lutte anti-blanchiment éditée par l'Ordre des experts-comptables. Kanta est conçu pour structurer cette détection au fil des missions de comptabilité et de conseil.
Les commissaires aux comptes relèvent de la norme d'exercice professionnel NEP 9605, dédiée à la lutte contre le blanchiment et le financement du terrorisme.
Replay · Webinaire du 1er octobre
Ne pas répondre au questionnaire LCB-FT, c'est doubler ses chances d'être contrôlé
Le questionnaire se dédouble cette année et les seuils de risque changent. Maryse Moise (Cogesteam) et Simon Benesteau (Kanta) y détaillent les attentes de l'Ordre et montrent comment le pré-remplir avec Kanta.
Les sanctions dépendent de l'autorité de contrôle dont relève la profession, désignée par l'article L. 561-36 du Code monétaire et financier.
Pour les établissements bancaires et les assureurs, l'Autorité de contrôle prudentiel et de résolution (ACPR) peut prononcer :
La Commission nationale des sanctions, autorité indépendante, traite les manquements des professionnels qui ne relèvent ni de l'ACPR, ni de l'AMF, ni d'un ordre professionnel : les agents immobiliers, par exemple.
La mise en conformité LCB-FT mobilise du temps sur des tâches non facturables. Kanta est une plateforme de lutte anti-blanchiment conçue pour les experts-comptables et les professions réglementées, qui automatise la partie répétitive de ces obligations.
Le logiciel couvre l'ensemble du parcours. À partir du SIRET, il collecte et vérifie l'identité du client et de son bénéficiaire effectif, met à jour le référentiel en continu, calcule le niveau de risque selon les quatre critères de la NPLAB, alerte sur les pièces manquantes et exporte les rapports.
Vous consacrez moins de temps aux tâches réglementaires, vos dossiers restent à jour toute l'année, et le contrôleur consulte directement les justificatifs depuis la plateforme.
Réservez une démonstration adaptée à l'organisation de votre cabinet.
Le sigle LCB-FT désigne la lutte contre le blanchiment de capitaux et le financement du terrorisme. Il regroupe les mesures réglementaires qui visent à identifier et limiter les moyens utilisés pour blanchir de l'argent et financer des activités criminelles.
LCB-FT est le terme réglementaire employé par le Code monétaire et financier. LAB (lutte anti-blanchiment) est l'usage courant dans la profession comptable, repris par la norme NPLAB de l'Ordre des experts-comptables. Les deux recouvrent le même dispositif, la LCB-FT intégrant explicitement le volet financement du terrorisme.
L'article L. 561-2 du Code monétaire et financier liste une cinquantaine de professions concernées par la LCB-FT : experts-comptables, commissaires aux comptes, notaires, avocats, banques, assureurs, agents immobiliers, casinos, changeurs manuels, ainsi que les négociants en biens de haute valeur comme les pierres précieuses, les œuvres d'art ou les antiquités.
Un bénéficiaire effectif est la personne physique qui détient le contrôle effectif d'une personne morale. L'article L. 561-2-2 du Code monétaire et financier impose son identification dès l'entrée en relation : il peut s'agir d'un associé non apparent au Kbis qui détient plus de 25 % du capital via une holding.
Pour les établissements supervisés par l'ACPR, la sanction financière peut atteindre 100 millions d'euros ou 10 % du chiffre d'affaires, avec retrait d'agrément ou interdiction d'exercer. Pour les experts-comptables, les manquements relevés par le comité LAB de l'Ordre relèvent de la procédure disciplinaire de la profession.
Tracfin est la cellule de renseignement financier française, placée sous la tutelle du ministère de l'Économie. Elle reçoit les déclarations de soupçon des professions assujetties, analyse les flux financiers suspects et transmet aux autorités compétentes.
L'AMLA est l'autorité européenne de lutte contre le blanchiment, installée à Francfort et opérationnelle depuis 2025. Elle supervisera directement un premier groupe d'établissements financiers à partir de janvier 2028. Le règlement européen qu'elle accompagne, le règlement (UE) 2024/1624, s'appliquera à compter du 10 juillet 2027.


